خبيران: قرار الفائدة في الأردن مرتبط بحماية الاستقرار النقدي ومنع "الدولرة"
فايق حجازين يؤكد أن البنك المركزي يراعي الظروف المحلية والعالمية في قرارات الفائدة، ومحمد درويش ينصح المقترضين بدراسة نوع الفائدة قبل الإقدام على القرض.
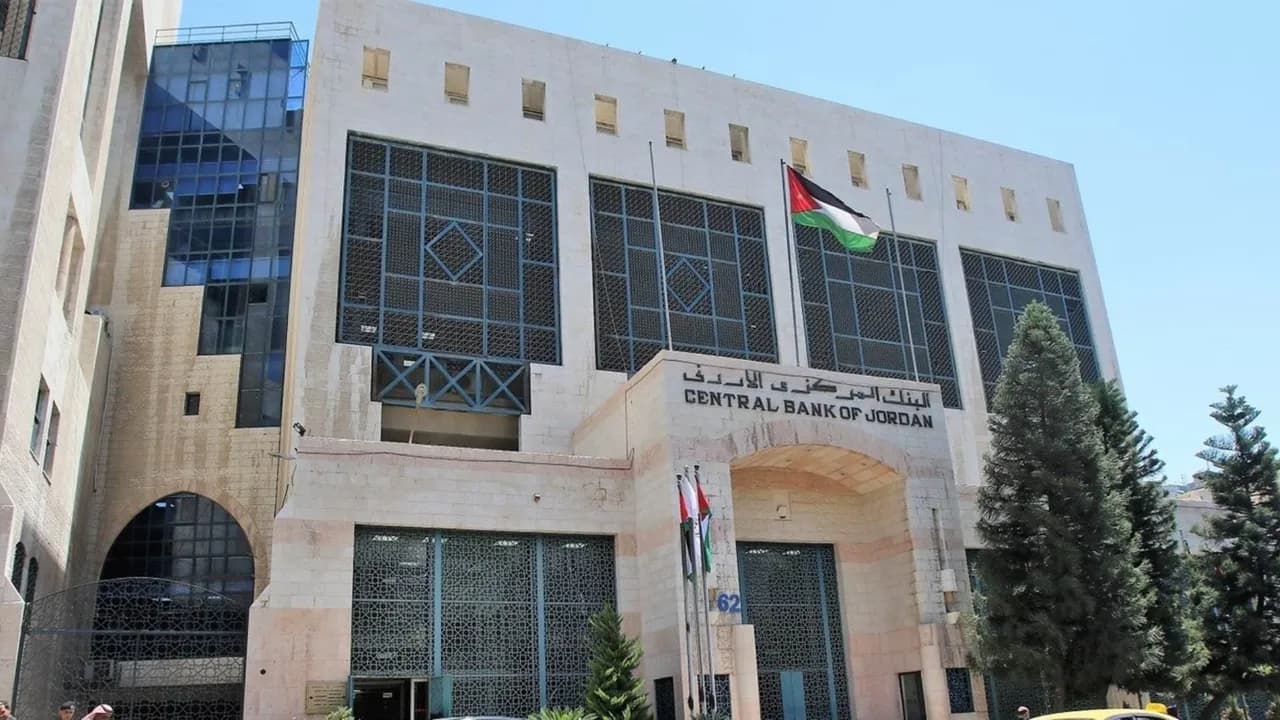
أكد الكاتب والخبير الاقتصادي فايق حجازين أن البنك المركزي الأردني يأخذ في الاعتبار الظروف الاقتصادية على الصعيدين المحلي والعالمي لدى اتخاذ قرارات أسعار الفائدة. وبيّن أن التزامه برفع أسعار الفائدة على الدولار الأميركي ينبع من المصلحة الأردنية ومن الحرص على صون الاستقرار النقدي.
ولفت حجازين إلى أن البنك المركزي قد يذهب في اتجاه مخالف لقرارات مجلس الاحتياطي الفيدرالي الأميركي في حالات التثبيت أو الخفض، إلا أنه في حالة الرفع "يجب أن يتبع الدينار بسعر الفائدة على الدولار الأميركي".
وحذّر من أن رفع الفائدة على الدولار يدفع نحو انتقال مزيد من الودائع من الدينار إلى الدولار، وهي الظاهرة المعروفة بـ"الدولرة"، مشيرا إلى أن تفاديها يهدف إلى حماية الاستقرار النقدي والاقتصاد الوطني.
وقال حجازين إن "رفع أسعار الفائدة على الدولار واحدة من أهم أدوات السياسة النقدية التي يتبعها البنك المركزي للمحافظة على الاستقرار النقدي"، معتبرا أن هذا القرار يستهدف حماية المدخرات الوطنية وعدم تحولها من الدينار إلى الدولار.
إعلان
وأشار إلى أن تعليمات التعامل بعدالة وشفافية مع العملاء قصرت إعادة النظر بأسعار الفائدة على مرتين في العام، لافتا إلى أن العلاقة مع البنوك تقوم على مبدأ العرض والطلب. ونبّه إلى إمكانية أن يقارن المقترض بين عروض البنوك ويتفاوض معها على الشروط، مستشهدا بتجربة شخصية تفاوض خلالها على رسوم الرهن والسداد المبكر.
وأضاف أن جمعية البنوك تتيح عبر موقعها الإلكتروني دراسات تتعلق بأسعار الفائدة وشروط القروض في البنوك، وتشمل القروض ذات الفائدة الثابتة أو المتغيرة والمرابحة الإسلامية، داعيا العملاء إلى مراجعتها قبل الإقدام على الاقتراض.
من جانبه، رأى المختص في الإدارة المالية محمد درويش أن قرار الاقتراض، ولا سيما القروض الكبيرة كالقروض العقارية، يستلزم دراسة معمقة كونه من أكبر القرارات المالية للفرد والأسرة. وشدد على ضرورة أن يدرس المقترض الدفعة ومدة التقسيط ونسبة المرابحة أو الفائدة، وأن يعرف ما إذا كانت الفائدة ثابتة أم متغيرة.
وشرح درويش أن القرض ذا الفائدة الثابتة طوال مدته لا يتأثر برفع أسعار الفائدة، في حين قد يتأثر القرض الذي تثبت فائدته لفترة محددة بعد انقضائها. وأضاف أن الفائدة المتغيرة قد تخفض القسط عند خفض الأسعار، لكنها قد ترفعه عند زيادتها، بما ينعكس على الخطط والالتزامات المالية للمقترض.
ونصح درويش، في العموم، بدراسة خيار الفائدة الثابتة طوال عمر القرض لما يوفره من معرفة مسبقة بالالتزامات المالية، مشددا على مراعاة قدرة الدخل عند الاقتراض، بحيث لا يتجاوز القسط الشهري للقرض العقاري 40% من الدخل.
واستشهد بحالة واقعية لمقترض ارتفع قسطه الشهري من 350 دينارا إلى 480 دينارا بعد رفع سعر الفائدة، ما أوقعه في عجز مالي، موضحا أن السبب كان حصوله على قرض بفائدة متغيرة. وأكد درويش أهمية تعزيز الثقافة المالية لدى الأردنيين وقراءة تفاصيل القروض وشروطها قبل توقيعها وعدم الاكتفاء بالنظر إلى قيمة التمويل فقط.
المصدر: رؤيا
إعلان
أخبار ذات صلة
اقتصاد
فرنسا تواجه كلفة قياسية لخدمة دينها العام تصل إلى 100 مليار يورو سنويا بحلول 2030
اقتصاد
جمعية البنوك: أقساط القروض القائمة للأفراد لن تتأثر برفع الفائدة
اقتصاد
البنك المركزي يرفع الفائدة 25 نقطة أساس اعتباراً من 21 أيلول
اقتصاد
البنك المركزي الأردني يقر رفع أسعار الفائدة 25 نقطة أساس اعتباراً من 21 أيلول
اقتصاد
الدولار يصعد أمام العملات الرئيسية بعد رفع الفائدة اليابانية والأميركية
اقتصاد
الأسهم الأوروبية تتراجع بقيادة الاتصالات وسط تطلع لمكسب أسبوعي
التعليقات
لا تعليقات بعد — كن أول من يعلّق.